Chaque mois, le même scénario : les revenus arrivent, les prélèvements s’enchaînent, et le solde fond sans qu’on sache vraiment où l’argent est passé. Gérer son budget personnel ne demande pas de compétences financières pointues. Il suffit de poser quelques repères simples pour reprendre la main sur ses dépenses et dégager de quoi financer un projet concret.
Revenu arbitrable : le vrai point de départ d’un budget personnel
La plupart des méthodes de gestion budgétaire partent du revenu net mensuel. Le problème, c’est que ce montant ne reflète pas ce que vous pouvez réellement piloter. L’Insee distingue le revenu disponible du revenu arbitrable, c’est-à-dire ce qui reste une fois déduites les dépenses pré-engagées : loyer, énergie, assurances, abonnements télécom.
Prenez votre relevé bancaire du mois dernier. Surlignez chaque ligne prélevée automatiquement, sans action de votre part. Le total de ces prélèvements, soustrait de votre salaire ou de vos allocations, donne votre marge réelle. C’est sur ce montant que vous avez un pouvoir de décision.
Ce calcul est plus parlant qu’une moyenne nationale de pouvoir d’achat, parce que le poids des charges fixes varie fortement d’un ménage à l’autre. Un locataire en zone tendue et un propriétaire sans crédit n’ont pas du tout la même marge, même à revenu identique. Partir du revenu arbitrable évite de se fixer un objectif d’épargne irréaliste dès le départ.
Des ressources comme financeduparticulier.com permettent d’approfondir ces notions et d’adapter sa stratégie budgétaire à sa situation réelle.
Méthode des enveloppes ou virement automatique : choisir selon son profil de dépenses
Vous avez déjà remarqué que certains postes de dépenses dérapent toujours, alors que d’autres restent stables ? C’est la clé pour choisir la bonne méthode de gestion.
L’enveloppe pour les postes à dérapage fréquent
Le principe est concret : au début du mois, vous retirez en espèces (ou vous isolez sur un compte dédié) un montant fixe pour chaque catégorie variable, par exemple l’alimentation, les sorties ou les vêtements. Quand l’enveloppe est vide, vous attendez le mois suivant.
Cette méthode fonctionne bien pour les personnes qui sous-estiment leurs petites dépenses. Le fait de voir physiquement le budget diminuer crée un frein naturel. En revanche, elle demande une discipline de tri et ne s’adapte pas facilement aux achats en ligne.
Le virement automatique pour l’épargne projet
Si vos dépenses courantes restent raisonnables mais que vous n’arrivez jamais à mettre de côté, le problème est ailleurs. Automatiser un virement le jour du versement du salaire est la solution la plus fiable. Le montant part avant que vous n’ayez eu le temps de le dépenser.
Depuis le 9 octobre 2025, les banques de la zone euro concernées doivent proposer le virement instantané et vérifier la concordance entre le nom du bénéficiaire et l’IBAN. Cette évolution rend plus simple et plus sûr le transfert vers un compte épargne dédié à un projet précis.
Financer un projet sans recourir au crédit : les leviers concrets
Épargner pour un voyage, un déménagement ou du matériel professionnel paraît lent. La tentation du crédit à la consommation ou du paiement fractionné est forte. Avant d’y recourir, trois leviers méritent d’être explorés.
- Réduire les charges pré-engagées : comparez vos contrats d’assurance, d’énergie et de télécom une fois par an. Changer de fournisseur d’électricité ou renégocier son assurance habitation peut libérer plusieurs dizaines d’euros mensuels, sans modifier votre quotidien.
- Flécher les rentrées exceptionnelles : prime d’activité, remboursement d’impôt, revente d’objets inutilisés. Plutôt que de les absorber dans le budget courant, transférez-les immédiatement sur le compte projet.
- Découper le projet en jalons : un objectif de plusieurs milliers d’euros décourage. Le fractionner en étapes mensuelles (même modestes) rend la progression visible et maintient la motivation.
Pourquoi ces leviers plutôt que le crédit ? Parce que le coût total d’un paiement fractionné est souvent sous-estimé. À partir du 20 novembre 2026, le cadre réglementaire du crédit à la consommation doit s’étendre à certains petits crédits et paiements fractionnés ou différés, avec des exigences renforcées d’information et d’évaluation de solvabilité. Comparer le coût total d’un financement à la durée d’une épargne préalable permet de faire un choix éclairé.
Suivi des dépenses au quotidien : tableur, application ou relevé bancaire
Vous avez posé votre budget, choisi une méthode, commencé à épargner. Reste la partie la moins séduisante : le suivi régulier. Sans lui, les bonnes habitudes s’érodent en quelques semaines.
Trois outils coexistent, chacun avec ses limites :
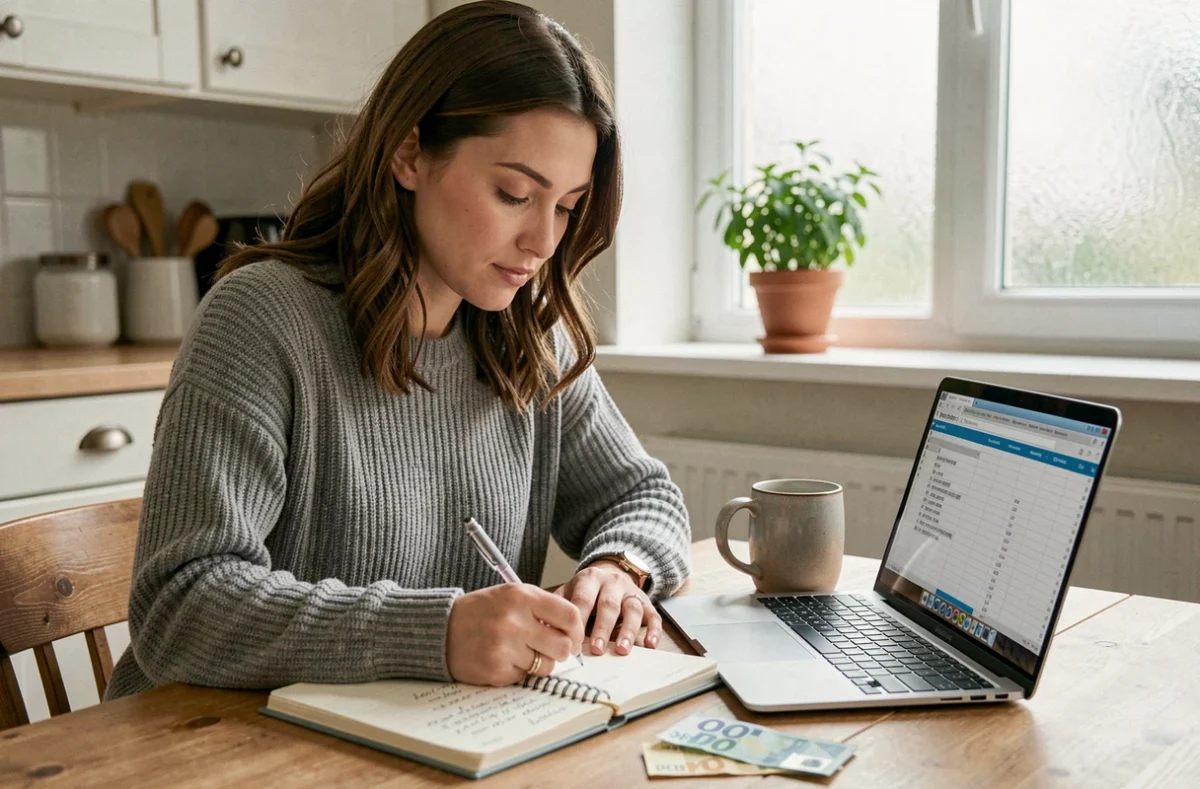
- Le tableur (Excel, Google Sheets) : gratuit, personnalisable, mais il exige une saisie manuelle. Adapté aux personnes qui aiment voir les chiffres en détail.
- Les applications de suivi budgétaire : elles se connectent à votre compte bancaire et catégorisent les dépenses automatiquement. Pratiques, mais la catégorisation automatique fait parfois des erreurs (un restaurant classé en « transport », par exemple).
- Le relevé bancaire brut : la solution minimale. Une relecture de dix minutes chaque semaine suffit pour repérer un poste qui dérape. Pas d’outil à installer, pas de données à partager.
La régularité du suivi compte plus que l’outil choisi. Un tableur consulté chaque semaine est plus efficace qu’une application sophistiquée ouverte une fois par trimestre. Le bon outil est celui que vous utiliserez réellement.
Attention au découvert bancaire
Les frais d’incidents liés au découvert grignotent le budget sans apporter aucune contrepartie. Mettre en place une alerte de solde bas sur son application bancaire reste le geste de prévention le plus simple. Quelques banques proposent aussi un plafonnement automatique des frais d’incident, une option à vérifier dans votre convention de compte.
Gérer son budget personnel repose finalement sur trois gestes : calculer sa marge réelle, automatiser ce qui peut l’être, et vérifier régulièrement que le cap tient. Le reste, c’est de l’ajustement au fil des mois, en fonction des imprévus et des projets qui se précisent.